
Klicken Sie hier für die englische Version
SFDR 2.0 steht für mehr als eine Überarbeitung: Mit der vorgeschlagenen Neufassung der Sustainable Finance Disclosure Regulation (SFDR) stellt die EU ihren Rahmen für nachhaltige Finanzen strukturell neu auf.1 Die Europäische Kommission reagiert damit auf zentrale Kritikpunkte am bisherigen Rahmen – von Greenwashing-Risiken und uneinheitlichen Marktpraktiken bis hin zur unbeabsichtigten Entwicklung von Offenlegungskategorien zu tatsächlichen Produktlabels.1,2 Mit SFDR 2.0 verschiebt sich der regulatorische Fokus von reiner Transparenz hin zu Produktintegrität, besserer Vergleichbarkeit und messbaren Nachhaltigkeitsergebnissen.
Der Wandel verdeutlicht die regulatorische Stoßrichtung: weg von auslegungsbedürftigen Offenlegungspflichten, hin zu klareren Produktstandards. Ziel ist es, Interpretationsspielräume bei der Klassifizierung nachhaltiger Produkte zu reduzieren und eine konsistentere aufsichtsrechtliche Vergleichbarkeit zu schaffen.
Für Banken hätte das unmittelbare operative Konsequenzen. Nachhaltige Produkte müssten künftig bereits bei Konzeption und Governance an klar definierten Nachhaltigkeitskriterien ausgerichtet, entsprechend dokumentiert und fortlaufend überwacht werden – statt erst im Zuge der Offenlegung klassifiziert zu werden.
In der Praxis dürfte dies eine deutlich engere Verzahnung von Produkt-Governance, ESG-Datenmanagement, Anlagestrategie, Risikokontrollen, Kundendokumentation und laufender Berichterstattung erfordern. Das gilt insbesondere für Banken, die nachhaltigkeitsbezogene Produkte entwickeln, vertreiben oder dazu beraten.
Vom Offenlegungsregie zur Produktarchitektur
Die SFDR wurde ursprünglich als reiner Offenlegungsrahmen konzipiert. In der Praxis entwickelten sich die Klassifizierungen nach Artikel 8 und 9 jedoch zunehmend zu faktischen Produktlabels. Dadurch entstanden Unklarheiten darüber, welche Nachhaltigkeitsmerkmale Finanzprodukte tatsächlich aufweisen. Diese Lücke zwischen regulatorischer Zielsetzung und praktischer Marktanwendung wurde zu einem zentralen Treiber der Reform.1 Besonders sichtbar wurde der Handlungsbedarf während der Herabstufungswelle 2022 und 2023: Hunderte Fonds wechselten von Artikel 9 zu Artikel 8 – ausgelöst durch strengere regulatorische Prüfungen und anhaltende Unsicherheit darüber, was genau unter einem „nachhaltigen Investitionsziel“ zu verstehen ist.
Gleichzeitig zeigten öffentliche Untersuchungen, dass auch als nachhaltig klassifizierte Fonds teilweise in große Umweltverschmutzer und Unternehmen aus dem fossilen Energiesektor investiert waren. Damit wurde ein zentrales Problem deutlich: Die SFDR-Kategorisierung konnte ein Nachhaltigkeitsprofil vermitteln, das nicht immer mit der tatsächlichen Portfoliozusammensetzung übereinstimmte.
Diese Entwicklungen haben die Reformdiskussion entscheidend geprägt. Im Fokus steht heute weniger die reine Menge an Offenlegung, sondern vielmehr die Frage, wie klare Produktkategorien, verbindliche Mindestkriterien und wirksamere Schutzmechanismen gegen Greenwashing geschaffen werden können.
Mit SFDR 2.0 soll die Produktarchitektur klarer, strukturierter und stärker auf konkrete Nachhaltigkeitsergebnisse ausgerichtet werden. Statt Finanzprodukte primär über Offenlegungskategorien einzuordnen, rücken künftig die tatsächliche Anlagestrategie, die Bedeutung von Nachhaltigkeit innerhalb dieser Strategie und der Nachweis messbarer Ergebnisse in den Mittelpunkt.4
Künftig sollen drei zentrale Produktkategorien im Fokus stehen.
- Nachhaltige Produkte: Sie verfolgen klar definierte ökologische oder soziale Ziele und müssen ihre Wirkung anhand konkreter Leistungsindikatoren messbar machen.4,3
- Übergangsprodukte auf Investitionen, die die Transformation von Unternehmen, Emittenten oder Vermögenswerten entlang glaubwürdiger Nachhaltigkeitspfade unterstützen.4,5
- ESG-integrierte Produkte, die Nachhaltigkeitsfaktoren systematisch im Investitionsprozess berücksichtigen, ohne dabei ein vorrangiges Nachhaltigkeitsziel zu verfolgen.4
Damit wird die Produktklassifizierung künftig stärker an der tatsächlichen, überprüfbaren Portfoliozusammensetzung ausgerichtet – und weniger an übergeordneten Nachhaltigkeitsversprechen.
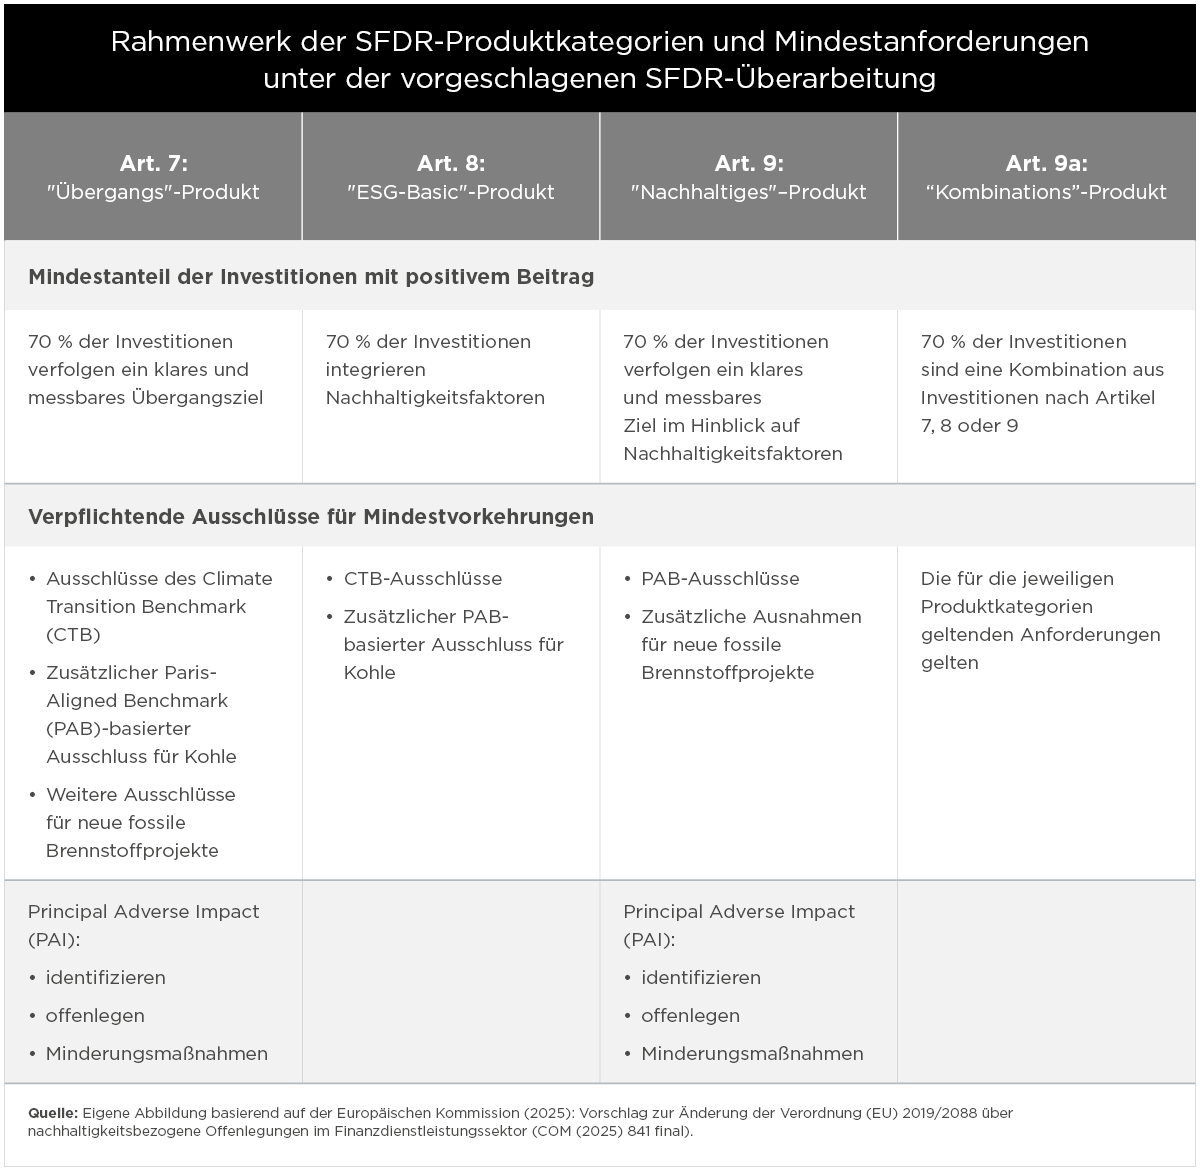
Innerhalb dieser Kategorien dürften klare Mindestschwellen, definierte Ausschlusskriterien und belastbare Datenanforderungen zu zentralen Bausteinen der künftigen Produktklassifizierung werden.4 In der Praxis müsste die Produktklassifizierung künftig durch konkrete und überprüfbare Datenpunkte belegt werden. Dazu zählen etwa der Anteil der Investitionen, die tatsächlich zum ausgewiesenen Nachhaltigkeits- oder Übergangsziel beitragen, der Nachweis verpflichtender Ausschlüsse sowie Angaben zu wesentlichen negativen Auswirkungen (PAIs) einschließlich ihrer Identifikation, Offenlegung und Minderung. Diese Logik spiegelt sich auch in der nachfolgenden Tabelle wider – beispielsweise in Form von 70 %-Mindestanlagequoten, CTB- und PAB-basierten Ausschlusskriterien sowie PAI-bezogenen Anforderungen für bestimmte Produktkategorien.
Ergänzend sieht der Rahmen einen optionale „Impact Layer“ vor. Produkte mit einem expliziten Wirkungsanspruch müssten dabei zusätzlich nachweisen, dass ihre Wirkung gezielt angestrebt, messbar und tatsächlich zusätzlich zur ohnehin erwartbaren Entwicklung ist.2
Die folgende Abbildung bietet einen strukturierten Überblick über die aufkommende Produktarchitektur und ihre regulatorischen Parameter.
Die vorgeschlagene Struktur macht deutlich, dass Nachhaltigkeitskriterien über die verschiedenen Produktkategorien hinweg stärker vereinheitlicht werden sollen. Gleichzeitig steigen die Anforderungen an Datenverfügbarkeit, methodische Konsistenz und Prüfbarkeit deutlich. Welche Daten künftig erforderlich sein könnten und welche operativen Herausforderungen damit verbunden sind, wird im Kapitel „Daten, Methodik und operative Einsatzbereitschaft“ näher beleuchtet.
Regulatorischer Zeitplan und Umsetzungsausblick
Die Reform der Sustainable Finance Disclosure Regulierung ist Teil einer umfassenderen Neuausrichtung des EU-Rahmens für nachhaltige Finanzen und erfolgt in mehreren legislativen Schritten. Sie knüpft an die EU-Strategie zur Finanzierung des Übergangs zu einer nachhaltigen Wirtschaft an und konkretisiert sich im Kommissionsvorschlag von 2025 zur Überarbeitung der SFDR. Ziel ist es, bestehende Schwächen des bisherigen Rahmens zu adressieren und nachhaltigkeitsbezogene Anforderungen einfacher, effizienter und stärker an der praktischen Anwendung auszurichten.
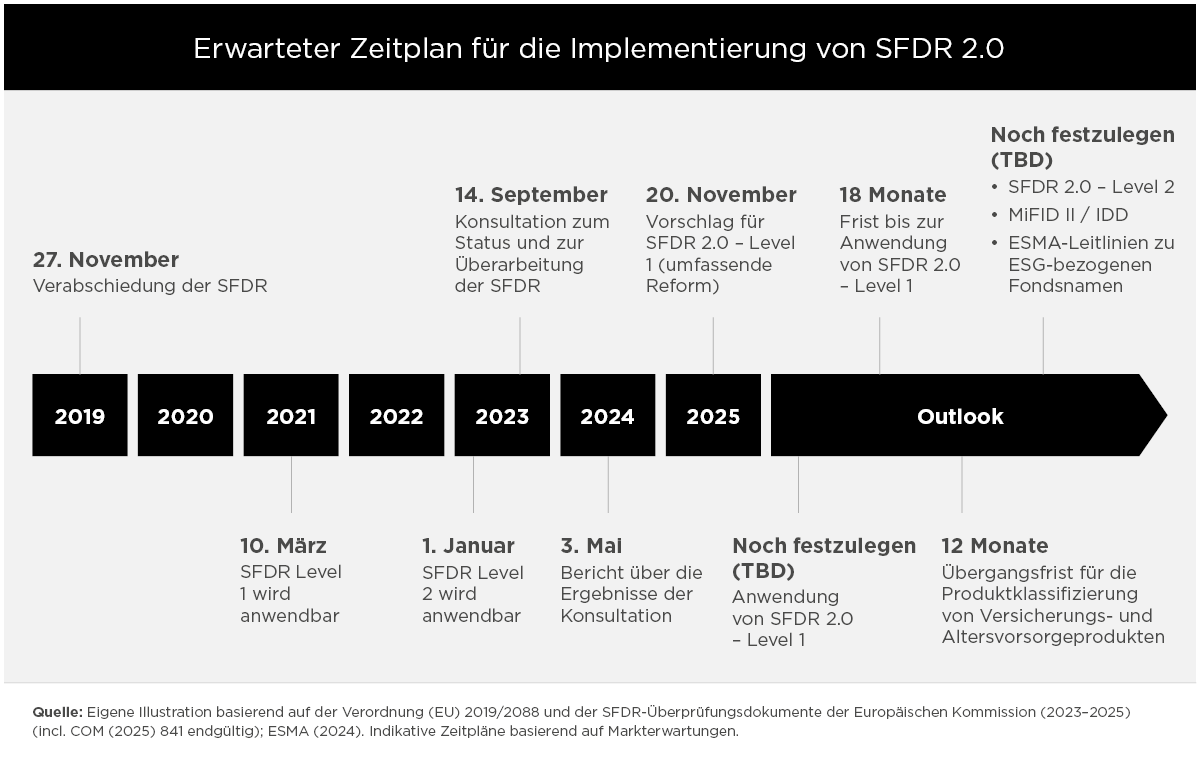
Seit der Einführung der SFDR im Jahr 2019 und ihrer schrittweisen Umsetzung über Level-1- und Level-2-Anforderungen hat sich der regulatorische Rahmen kontinuierlich weiterentwickelt. Einen wichtigen Meilenstein bildete die umfassende Überprüfung durch die Europäische Kommission, einschließlich der öffentlichen Konsultation im Jahr 2023 und der Veröffentlichung der Ergebnisse im Jahr 2024.1,2
Auch wenn der konkrete Zeitplan vom weiteren Gesetzgebungsprozess abhängt, zeichnet sich bereits ein realistischer Umsetzungshorizont ab.
Nach aktuellem Stand könnte SFDR 2.0 auf Level 1 etwa 18 Monate nach Inkrafttreten anwendbar werden. Da die Europäische Kommission ihren Gesetzesvorschlag im November 2025 vorgelegt hat und der Text noch zwischen Europäischem Parlament und Rat verhandelt wird, gilt Anfang bis Mitte 2028 derzeit als frühestes plausibles Anwendungsfenster. Für Finanzinstitute entsteht damit eine klar umrissene Vorbereitungsphase, in der Produktrahmen, Dateninfrastrukturen und Governance-Prozesse auf die neuen Anforderungen ausgerichtet werden müssen.
Für bestimmte Produktsegmente, insbesondere Versicherungs- und Pensionsprodukte, wird darüber hinaus mit einer gesonderten Übergangsphase gerechnet. Ein Zeitraum von rund zwölf Monaten soll es ermöglichen, bestehende Produkte neu zu klassifizieren und schrittweise an die überarbeitete Produktarchitektur anzupassen.
Gleichzeitig erfolgt die Umsetzung von SFDR 2.0 nicht isoliert. Parallel entwickeln sich weitere regulatorische Anforderungen weiter – darunter die Berücksichtigung von Nachhaltigkeitspräferenzen unter MiFID II und IDD sowie die ESMA-Leitlinien zu ESG-bezogenen Fondsnamen. Für Finanzinstitute erhöht sich damit nicht nur die regulatorische Komplexität, sondern auch der Bedarf an einer konsistenten Abstimmung über Produktentwicklung, Vertrieb, Daten und Governance hinweg.4 Die Entwicklungen stehen zugleich für einen breiteren aufsichtsrechtlichen Trend: weniger Komplexität, mehr Konsistenz und ein stärkerer Fokus auf Anlegerschutz. Dieser Ansatz deckt sich mit dem Ziel der ESMA, den Rahmen für nachhaltige Finanzen zu vereinfachen, Offenlegungen verständlicher und praxisnäher zu gestalten und für mehr Kohärenz bei Nachhaltigkeitsaussagen, Produktnamen und kundenbezogenen Informationen innerhalb der EU zu sorgen. Die untenstehende Zeitleiste fasst die wichtigsten regulatorischen Meilensteine zusammen und unterscheidet zwischen rechtlicher Wirksamkeit, Antragsfristen und Übergangsregelungen zwischen Produktkategorien.
Daten, Methodik und Einsatzbereitschaft
Ein zentrales Merkmal von SFDR 2.0 ist die deutlich stärkere Verankerung in belastbaren ESG-Daten und nachvollziehbaren Nachweisen.4 Quantitative Schwellenwerte, verbindliche Mindestinvestitionsanteile und die überprüfbare Begründung von Nachhaltigkeitsaussagen gewinnen damit erheblich an Bedeutung.4
Hierdurch entwickeln sich ESG-Daten von einer reinen Reporting-Grundlage zu einer zentralen Steuerungsgröße für Investitionsentscheidungen und Risikomanagement.
Gleichzeitig bleiben zentrale Herausforderungen bestehen: fragmentierte Datenquellen, uneinheitliche Methoden sowie Lücken insbesondere bei Biodiversitäts- und Sozialkennzahlen.2 Finanzinstitute müssen deshalb ihre Governance-, Validierungs- und Rückverfolgbarkeitsprozesse weiter stärken. Entscheidend wird sein, belastbare KPIs und KRIs zu definieren und eine konsistente Datenlinie über Systeme, Prozesse und Berichterstattung hinweg sicherzustellen.4
Auswirkungen auf Vermögensverwalter
SFDR 2.0 hat weitreichende Auswirkungen auf Vermögensverwalter – von Produktdesign und Governance bis hin zum Vertrieb.4 Bestehende Produktportfolios müssen neu bewertet werden, da aktuelle Klassifizierungen möglicherweise nicht mit den künftigen Anforderungen übereinstimmen.4 Bereits vor Verabschiedung des finalen Regelwerks können Institute den Vorschlag der Europäischen Kommission für szenariobasierte Portfolioanalysen nutzen. So lässt sich frühzeitig prüfen, wie bestehende Produkte in die neue SFDR-2.0-Architektur passen und an welchen Stellen Handlungsbedarf entstehen könnte. Auf dieser Basis können Produkte identifiziert werden, die eine Neupositionierung, eine Verbesserung der Datengrundlage, angepasste Ausschlusskriterien, zusätzliche Governance-Kontrollen oder eine Überarbeitung der Kundendokumentation erfordern.
Auch die Governance rückt stärker in den Fokus: Nachhaltigkeitsziele und tatsächliche Investitionspraktiken müssen konsistent aufeinander abgestimmt sein.4 Gleichzeitig steigen die Anforderungen an den Vertrieb, da Nachhaltigkeitsmerkmale künftig spezifischer definiert und stärker mit den Vorgaben aus MiFID II verzahnt werden.6 Dadurch wächst der Bedarf an einer durchgängigen Abstimmung zwischen Produktdesign, Portfoliomanagement, Risiko, Compliance, Daten und Vertrieb. ESG entwickelt sich somit von einem primären Offenlegungs- und Compliance-Thema zu einem integralen Bestandteil des Betriebsmodells.
Fazit
SFDR 2.0 markiert den Übergang von reiner Offenlegung hin zu stärkerer Rechenschaftspflicht. Indem Produktklassifizierungen enger mit messbaren Nachhaltigkeitsmerkmalen und -ergebnissen verknüpft werden, soll der neue Rahmen die Vergleichbarkeit erhöhen und das Vertrauen der Anleger stärken.1,4 Gleichzeitig könnten die höheren Anforderungen an Daten, Governance und Produktarchitektur den Konsolidierungsdruck erhöhen und insbesondere Unternehmen mit bereits fortgeschrittenen ESG-Fähigkeiten einen Vorteil verschaffen.2 Regulatorische Klarheit könnte damit weniger zu einer Vereinheitlichung des Angebots führen, sondern vielmehr neue Möglichkeiten zur Differenzierung innerhalb der Vermögensverwaltungsbranche schaffen. Entscheidend wird sein, regulatorische Vorgaben in belastbare Produktarchitekturen zu übersetzen und diese mit den notwendigen Daten-, Governance- und Umsetzungskompetenzen zu hinterlegen.4
Wie kann Capco helfen?
Mit dem Übergang von SFDR 2.0 vom regulatorischen Vorschlag in die konkrete Umsetzung stehen Finanzinstitute vor einer umfassenden Transformation ihrer Produktstrategie, Dateninfrastruktur und Governance. Die zentrale Herausforderung liegt dabei nicht allein in der Interpretation neuer regulatorischer Anforderungen, sondern vor allem in ihrer konsistenten und skalierbaren Umsetzung über die gesamte Organisation hinweg.
Capco unterstützt Vermögensverwalter und Finanzinstitute dabei, die Anforderungen von SFDR 2.0 in belastbare, skalierbare und prüfbare Betriebsmodelle zu übersetzen. Das Spektrum reicht von der Weiterentwicklung der Produktarchitektur über die Integration von ESG-Daten in Investment- und Risikoprozesse bis hin zur Anpassung von Governance-Strukturen an neue regulatorische Erwartungen.
Konkrete Projekterfahrungen umfassen unter anderem die Entwicklung teilautomatisierter Materialitäts-Heatmapping-Lösungen für CSRD-Materialitätsbewertungen sowie die Implementierung von Systemen zur Erfassung und Steuerung finanzierter Emissionen. Solche Lösungen schaffen zugleich wichtige Datengrundlagen für die Konzeption und Überwachung von Übergangsprodukten.
Durch die Verbindung regulatorischer Expertise mit umfassender Umsetzungskompetenz unterstützt Capco Finanzinstitute dabei, über reine Compliance hinauszugehen – und Nachhaltigkeit als messbare, steuerbare und entscheidungsrelevante Dimension ihrer Produkte, Prozesse und finanziellen Performance zu verankern.
Referenzen
2 European Commission (2024): Summary report of the public and targeted consultations on the implementation of the Sustainable Finance Disclosures Regulation (SFDR)
6 ESMA (2024): Guidelines on funds’ names using ESG or sustainability-related terms