
Insurance

È tra le aree del mercato assicurativo con il maggiore potenziale, come dimostrano i dati di tendenza dei Paesi più avanzati. Un’opportunità che può essere colta da retailer e compagnie assicurative evolvendo l’approccio. Ecco dove e come.
Personalizzazione e accessibilità: sono queste, oggi e in prospettiva, le leve per far crescere il business. Nel mercato assicurativo, l’offerta embedded promette di soddisfare entrambe.
L’opportunità per compagnie assicurative e retailer è notevole. Lo dimostra il tasso di crescita della distribuzione dei prodotti embedded che rende plausibili le previsioni dei ricercatori (CAGR del mercato globale del 30,3% dal 2026 a 2034, fino a raggiungere circa 1.500 miliardi di dollari a fronte dei 143,88 miliardi del 2025).1
Anche i dati italiani vanno nella stessa direzione: tasso di crescita +125% nel biennio 22-24, con premi di 1,5-2 mld nel 2025. Si può fare di più? Sì perché ci sono tutte le condizioni, a cominciare dalle infrastrutture in grado di sostenere l’offerta: ecosistemi e architetture digitali, diffusione delle API, nuovi modelli di open insurance. È però necessario qualche intervento correttivo. Vediamo dove e come.
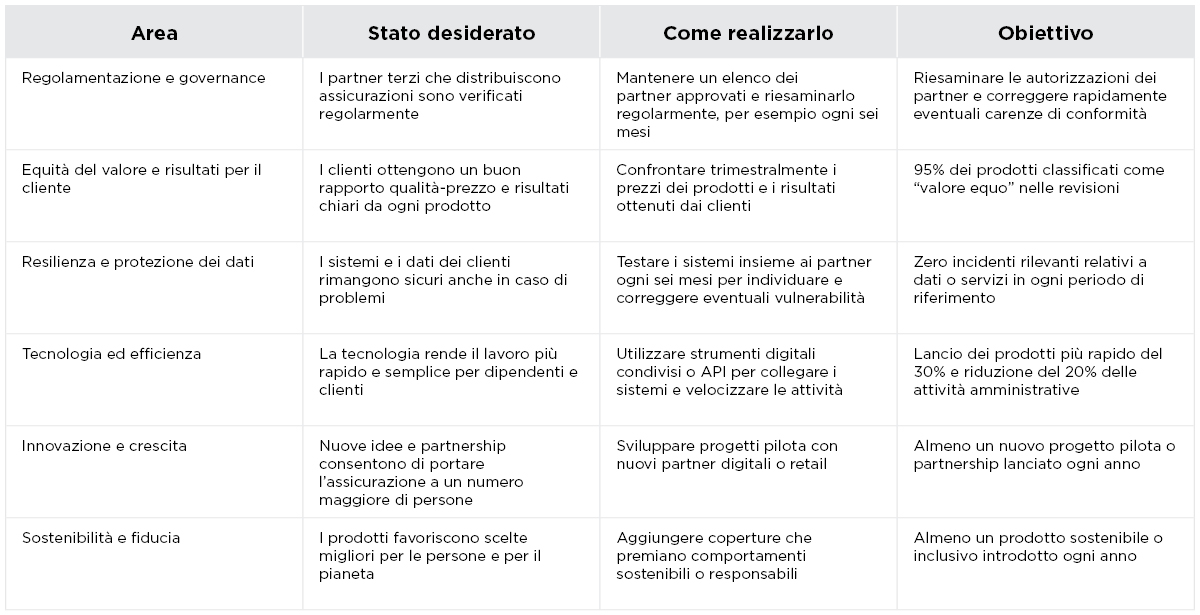
Sono tre le priorità per poter cavalcare la tendenza: comprensione del cliente, integrazione tecnologica e gestione dei sinistri.
Comprensione del cliente: per avere successo, l’embedded insurance deve offrire un valore percepito e concreto lungo tutto il percorso del cliente. Una comunicazione chiara di benefici, coperture e limiti è fondamentale per costruire fiducia, favorire la comprensione del prodotto e incentivarne l’adozione nel tempo.
Integrazione tecnologica: il successo dell’embedded insurance richiede piattaforme digitali integrate tramite API, in grado di supportare l’intero percorso cliente. Ciò comporta investimenti continui in infrastrutture, competenze digitali e sistemi che garantiscano sicurezza, affidabilità e scalabilità.
Accessibilità dei sinistri: la qualità dell’esperienza post-vendita è determinante per il successo dell’embedded insurance. Per garantire un servizio efficace, le compagnie devono offrire processi di denuncia semplici e digitali, combinando automazione, assistenza umana nei casi complessi e tecnologie come API e intelligenza artificiale per velocizzare la gestione dei sinistri e migliorare la soddisfazione dei clienti.
L’esperienza maturata in Capco sul mercato, porta ad osservare che queste tre dimensioni generano valore concreto di business, migliorando la rilevanza dell’offerta, la fluidità dell’integrazione e l’accessibilità ai segmenti individuo e PMI.
Nell’attuazione della strategia di sviluppo dell’embedded ci sono altri punti che meritano particolare attenzione oltre alla conformità ai requisiti normativi.
Distribuzione assicurativa e intermediari: la vendita di prodotti assicurativi può essere effettuata solo da soggetti autorizzati e iscritti al Registro Unico degli Intermediari (RUI), oppure da soggetti che operano nel rispetto delle modalità previste dalla normativa vigente.. Nei modelli di embedded insurance è essenziale definire chiaramente ruoli, responsabilità e modalità distributive, nel rispetto della normativa IVASS.
Product Oversight & Governance (POG): le compagnie devono progettare prodotti adeguati al mercato di riferimento, monitorarne costantemente l’efficacia e garantire che i canali distributivi, inclusi quelli digitali, restino coerenti con le esigenze dei clienti.
Trasparenza e tutela del cliente: anche in un’esperienza d’acquisto semplice e integrata, il cliente deve ricevere informazioni chiare su coperture, esclusioni, limiti e costi, per compiere scelte consapevoli ed evitare aspettative errate o sovrapposizioni di garanzie.
Protezione dei dati e compliance: la condivisione di dati tra compagnie e partner richiede il pieno rispetto del GDPR, attraverso adeguate misure di sicurezza informatica e una solida governance dei dati.
Resilienza operativa digitale: il regolamento DORA impone alle imprese finanziarie processi strutturati per la gestione dei rischi ICT e il controllo dei fornitori tecnologici, rafforzando la sicurezza e la continuità operativa.
Le ricerche di mercato indicano che i consumatori preferiscono assicurazioni integrate negli acquisti piuttosto che come prodotto separato. L’evoluzione del mercato italiano sarà guidata dalla convergenza tra assicurazioni, servizi e piattaforme digitali. Le compagnie che riusciranno a costruire ecosistemi aperti, sviluppare partnership strategiche con operatori di altri settori e integrare efficacemente le proprie capacità digitali potranno intercettare nuovi segmenti di clientela con costi di acquisizione inferiori rispetto ai modelli distributivi tradizionali.
Parallelamente, la crescente diffusione di tecnologie basate su API, cloud e intelligenza artificiale consentirà di offrire prodotti sempre più contestuali e personalizzati, trasformando l'assicurazione da servizio acquistato occasionalmente a componente integrata dell'esperienza digitale quotidiana. In questo scenario, il vantaggio competitivo non dipenderà esclusivamente dalla qualità del prodotto assicurativo, ma dalla capacità di inserirlo nel momento più rilevante del percorso del cliente, garantendo al tempo stesso trasparenza, conformità normativa e semplicità di utilizzo.
Questo articolo è stato originariamente pubblicato su insurzine.com.
Fonte
1 https://www.fortunebusinessinsights.com/embedded-insurance-market-113634